משיכת קופת גמל אפשרית רק בתנאים שקובעים הדין ותקנון הקופה, ולכן גם כשהכספים נמצאים בחשבון, העמית עלול לא להצליח לממש אותם. הסיבות הנפוצות הן התיישנות, אי-עמידה בתנאי המשיכה, רישום שגוי, הלוואה כנגד הצבירה ובעיה בהוראת המוטבים. הכספים עצמם לא נעלמים, אבל בלי טיפול נכון הם עלולים להישאר תקועים.
כספי קופת גמל, קרן פנסיה וקרן השתלמות מופקדים אצל החברה המנהלת ומנוהלים על ידה בנאמנות, לפי כללים קפדניים ואמות מידה שנקבעים בחוק, בתקנות, בצווים, בהנחיות, בחוזרים ובניירות עמדה. מכאן שכספים המופקדים אצל החברה המנהלת לא יכולים פשוט להיעלם, אלא נשמרים בחשבון של כל עמית. אף על פי כן, העמית עלול לאבד את היכולת לממש אותם בפועל, בין בחייו ובין לאחר פטירתו, עקב התיישנות, אי-עמידה בתנאי משיכה, רישום שגוי, מחלוקת עם החברה המנהלת, חוב מובטח, טעות בהוראת מוטבים ועוד.
ככלל, לעמית יש זכות למשוך את כספי החיסכון הפנסיוני שהפקיד, אך ורק בהתאם לתנאים שנקבעו בחקיקה, כדוגמת תקנות מס הכנסה (כללים לאישור ולניהול קופות גמל), התשכ"ד-1964, ובתקנון הקופה או הקרן. חשוב להדגיש כבר כאן כי זכויות העמית בקופת גמל הן בדרך כלל אישיות, ואינן ניתנות להעברה או לשעבוד אלא במקרים הקבועים בדין. זה הבסיס לכל מה שיפורט בהמשך. עו"ד רועי דותן, עורך דין לענייני עבודה המטפל גם בסכסוכים מול קופות גמל, מסביר מתי אפשר למשוך את הכספים ומה עושים כשהקופה מסרבת.
אחת הסיבות השכיחות לפער בין הצבירה הצפויה לסכום בפועל היא הפקדות חסרות של המעסיק. בסרטון של עו"ד רועי דותן תראו אילו רכיבי שכר צריכים להיכנס להפקדות:
מתי ניתן למשוך את כספי הצבירה מקופת הגמל?
הזכות למשיכת כספי צבירה אינה זהה בכל המוצרים הפנסיוניים, ולכן חשוב להבחין בין סוגי הקופות.
| סוג הכספים | מתי אפשר למשוך, בדרך כלל |
|---|---|
| קופת גמל לתגמולים | לאחר ניתוק יחסי העבודה עם המעסיק שהפקיד את הכספים, או בגיל הזכאות כקצבת זקנה |
| כספי פיצויים | בכפוף לתנאים נוספים ולהוראות שחלות על משיכת כספי פיצויים |
| קופת גמל לקצבה | המשיכה מוגבלת, ואין זכאות מובנית למשיכה חד-פעמית |
| קופת גמל להשקעה | גמישות רבה יותר, בכפוף לתקנון, למועד ההצטרפות ולהשלכות המס |
| קרן פנסיה | תלוי בגיל, בוותק, ברכיב החיסכון ובנסיבות האישיות |
בקופת גמל לתגמולים, עובד שכיר יכול בדרך כלל למשוך את כספי התגמולים רק לאחר ניתוק יחסי העבודה עם המעסיק שהפקיד אותם, או לאחר הגעה לגיל הזכאות המינימלי, כקצבת זקנה. כספי פיצויים, לעומת זאת, עשויים להיות כפופים לתנאים נוספים ולהוראות הנוגעות למשיכתם. בקופת גמל להשקעה קיימת גמישות רבה יותר, אך גם שם יש לבחון את תקנון הקופה, את מועד ההצטרפות ואת היבטי המס. בקרן פנסיה, הזכות לקבלת קצבה או למשיכה תלויה בגיל, בוותק, ברכיב החיסכון ובנסיבות האישיות.
מקרים שבהם העמית עלול לאבד את הזכות בחייו
1. התיישנות הזכות לתבוע
הסיכון המרכזי הוא איחור בהגשת תביעה נגד החברה המנהלת. אם החברה מסרבת לשלם את כספי הצבירה, לקלוט הפקדה או לנייד את הכספים לקופה אחרת, רצוי שהעמית יפעל מיד, כי איחור ממושך עלול להוביל לטענת התיישנות.
התיישנות אינה טענה שמתקבלת אוטומטית, אלא נבחנת לפי נסיבות כל מקרה. מירוץ ההתיישנות מתחיל מהמועד שבו נודע לעמית על סירוב החברה המנהלת לשחרר את הכספים, או מהמועד שבו הגיע לידיו המידע על החשבון הנחוץ לגיבוש עילת התביעה, או ממועד הזכאות למשיכה בצירוף בחינה אם הייתה הצדקה לעיכוב.
לפי סעיף 5(1) לחוק ההתיישנות, התשי"ח-1958, תביעה שאינה במקרקעין מתיישנת בחלוף 7 שנים ממועד התגבשות העילה. המתנה של 7 שנים או יותר עלולה לפגוע קשות ביכולת לאכוף את הזכות למשיכת הכספים. גם השתהות קצרה יותר עלולה לגרום לנזק ראייתי, שנלקח בחשבון. בנוסף, לצד דיני ההתיישנות חלים במידה מסוימת גם דיני השיהוי, וטענת שיהוי עשויה לקצר את הזמן שנותר למימוש עילת התביעה.
2. אי-עמידה בתנאי המשיכה
כשהתקנון קובע תנאי זכאות והעמית אינו עומד בהם, הוא אינו זכאי למשיכת כספי הצבירה. למשל:
- יחסי העבודה טרם נותקו עם המעסיק האחרון, ולכן טרם קמה זכאות למשיכת הכספים שהפקיד.
- העמית טרם הגיע לגיל הזכאות.
- הכספים הם רכיב פיצויים שהעמית אינו זכאי לו בנסיבות המקרה.
- חסר אישור פקיד שומה, שהוא תנאי סף לשחרור הכספים.
- מדובר בקופת גמל לקצבה, שבה המשיכה מוגבלת מלכתחילה.
לצד אלו, ישנן סיבות טכניות לסירוב לגיטימי, כמו בקשה שהוגשה לקופה באופן שגוי, או כספים שהופקדו בשוגג לחשבון לא רלוונטי. בכל המקרים הללו הכספים אינם נעלמים, אבל העמית אינו יכול לממש אותם מיד. חשוב לבדוק אם הסירוב מוצדק או שאפשר לערער עליו. לעיתים הסירוב מותנה בלבד: החברה המנהלת אינה מתכחשת לזכות, אלא מתנה אותה, למשל באישור פקיד שומה.
כדי להימנע מהליכים מיותרים, מסכסוכים עם החברה המנהלת, מעיכובים ומשלל נזקים, טיפול של עורך דין פנסיה וגמל מנוסה עשוי לקצר ולפשט את התהליך ולהביא לתוצאה הרצויה.
3. רישום שגוי או חוסר עדכון
לעיתים המשיכה נמנעת רק משום שהחברה המנהלת לא קלטה נכון את הנתונים: פרטי זיהוי, מעמד תעסוקתי, מועד סיום עבודה, כתובת, מספר חשבון בנק או הוראת מוטבים.
רישום שגוי עשוי להוביל את החברה לטעון שהעמית אינו מזוהה כראוי במערכת, שכספיו שייכים לחשבון אחר, שלא הוגשה בקשה תקינה, שלא ניתן לאמת את זהות המוטב או היורש, או שהעמית לא עדכן את פרטיו ולכן לא ניתן להשלים את ההליך.
במקרים אלה יש לדרוש מהחברה את מלוא תיק העמית, לבדוק את היסטוריית ההפקדות ולתקן את הרישום בהקדם. לעיתים נדרש טיפול מורכב יותר: איתור מידע והצגתו לחברה המנהלת באופן שמבהיר מדוע שחרור הכספים תואם את הוראות הדין והתקנון.

4. חוב לקופה או הלוואה מובטחת
כשעמית לקח הלוואה כנגד כספי הצבירה, הכספים משמשים בטוחה להחזרתה, והחברה המנהלת רשאית לעכב אותם אם העמית הפר את תנאי ההלוואה. זכות העיכוב היא בדיוק מה שמאפשר לחברה להעניק לעמיתים הלוואות בתנאים טובים ובריבית אטרקטיבית. אם ההלוואה לא נפרעה, החברה עשויה להחזיק בזכות קיזוז או שעבוד, ולקזז את יתרת החוב מהכספים המגיעים לעמית, בכפוף להסכם ולתקנון, ולעיתים גם להחלטה של הערכאה המוסמכת.
יש מקרים שבהם העמית מגלה רק במועד המשיכה שיתרת החוב גבוהה מכפי שסבר, שהיא כוללת ריבית והצמדה מצטברות, או שהקיזוז בוצע בטעות. במקרים כאלה יש לבדוק את הסכם ההלוואה, את לוח הסילוקין, את התשלומים שבוצעו ואת היקף השעבוד, וייצוג העמית הוא כמו ייצוג של חייב מול נושה. על ההגנה שיש לכספי קופות גמל מפני נושים אחרים הרחבנו במאמר על הגנת כספי קופת גמל מפני עיקולים.
מקרים שבהם הזכות עלולה להיפגע לאחר פטירה
לאחר פטירת עמית, הכספים משולמים לפי סדר: קצבת שאירים, הוראת מוטבים, ורק בהיעדרה צו ירושה או צו קיום צוואה. כל תקלה באחד השלבים עלולה לעכב את התשלום. פירטנו את סדר הזכויות ואת ההבדל בין מוטב ליורש במאמר על מוטבים בקרן פנסיה, וכאן נתמקד במה שעלול לתקוע את הכספים.
- פטירה ללא הוראת מוטבים: הכספים אינם נמסרים אוטומטית לקרובי המשפחה. נבחן אם מישהו זכאי לקצבת שאירים, ואם לא, נדרש צו ירושה או צו קיום צוואה. עיכוב בהגשת הבקשות, חוסר תיאום בין היורשים או מחלוקת משפחתית מאריכים את ההליך.
- הוראת מוטבים שנויה במחלוקת: כשההוראה לא נקלטה במערכת, נערכה בטופס שגוי או נחתמה בנסיבות מפוקפקות, החברה המנהלת עשויה להקפיא את התשלום ולדרוש החלטה שיפוטית. היא לא מכחישה את הזכות, אלא בוחרת לא לקחת צד בסכסוך ולפעול לפי הוראת הערכאה המוסמכת, כדי להימנע מטעות שתעלה לה ביוקר.
- צוואה כללית שאינה מתייחסת לקופה: לרוב היא אינה מחליפה הוראת מוטבים קיימת. לכן רצוי שתהיה הוראת מוטבים ברורה ותקפה, ומנגד צוואה מאוחרת שמתייחסת במפורש לקופה עלולה לעורר חוסר ודאות.
- אי-מימוש הזכות במועד: עיכוב עלול להשפיע על היבטי המיסוי ועל אופן החזקת הכספים. ביחס לכספים שמגיעים למוטב, קיימים כללים להעברתם לחשבון חדש או למשיכתם, ולהשלכות המס של אי-מימוש במועד. גם כשהכספים נשארים בקופה, עיכוב עלול לגרום לשינוי במסלול ההשקעה, בתשואה או ביכולת לבצע פעולה מאוחרת.
החברה המנהלת דחתה בקשה למשיכת כספי צבירה: מה עושים?
הצעד הראשון הוא לנהל את כל ההתנהלות מול החברה המנהלת באופן מתועד, לרבות הקלטת שיחות ושמירה מסודרת של מיילים. התיעוד הזה ישרת את עורך הדין כשהסכסוך יגיע להליך משפטי מול גוף גדול כמו חברה מנהלת.
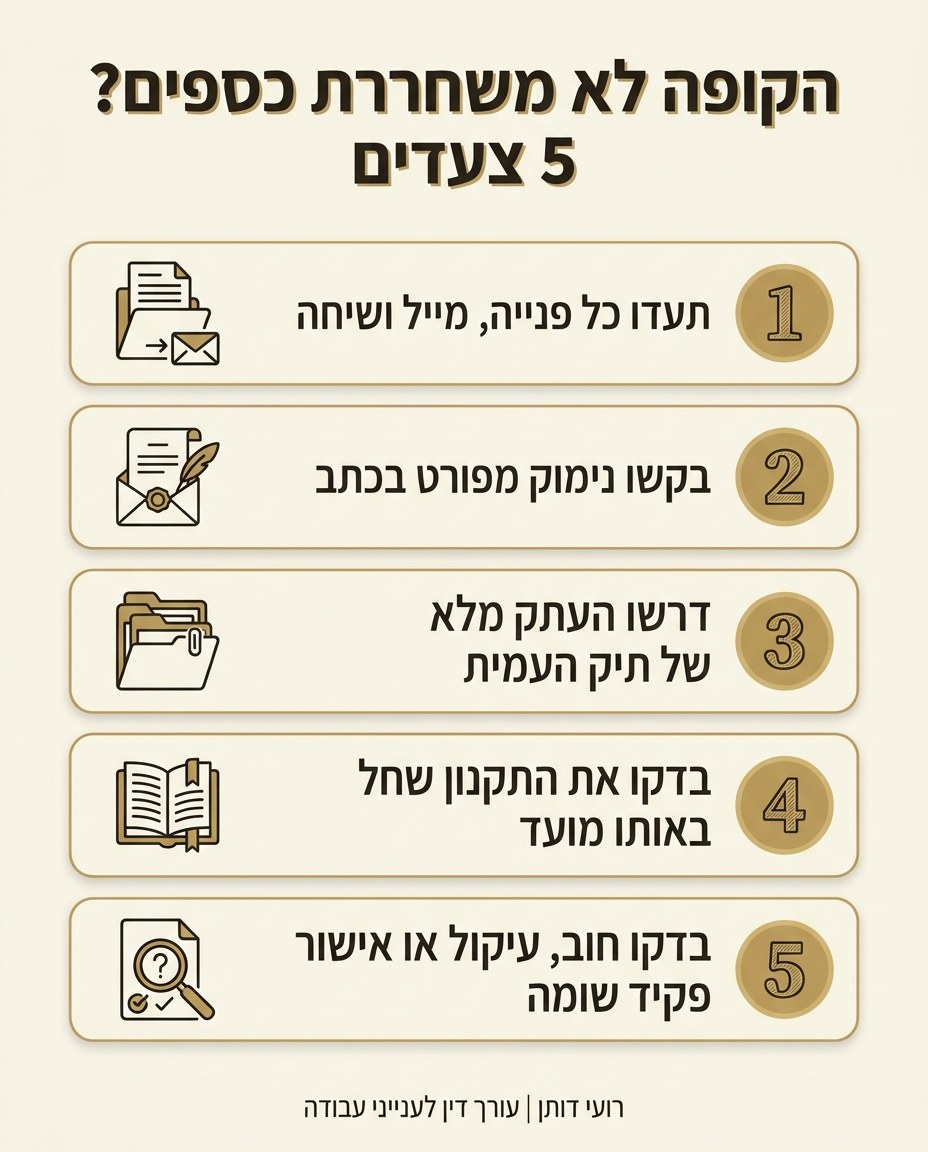
כדי שהתיעוד יהיה אפקטיבי, יש לבקש בכתב את הסיבה המדויקת והמנומקת לדחיית הבקשה, לדרוש העתק מלא של תיק העמית (דוחות, הפקדות, הסכמים והוראות מוטבים), ולבדוק את תקנון הקופה ואת ההוראות שהיו בתוקף במועד הרלוונטי. התקנון מצוי לרוב באתר האינטרנט של החברה המנהלת. כדאי גם לבחון אם נדרש אישור מפקיד שומה, ואם קיים חוב, עיקול, שעבוד או הלוואה שלא נפרעה.
לעמית מותר לדרוש שהתשובה תימסר לו בכתב ובתוך זמן סביר. חברה מנהלת חייבת לנהל את הקופה בהתאם לאישור הקופה, להוראות הדין ובעיקר לתקנונה. כשהיא דוחה בקשה, עליה לתת הסבר מפורט ומנומק, ולציין את הוראות החקיקה, התקנון ולעיתים גם הפסיקה שעליהן היא מסתמכת.
כשהעמית מיוצג, הוא ועורך הדין ישקלו יחד לאן לפנות: לבית הדין לעבודה (במיוחד כשהמחלוקת קשורה לזכויות עמית, ליחסי עבודה או לקופת גמל), לבית המשפט לענייני משפחה (בסכסוך ירושה בין בני משפחה, לפי התנאים בדין) או לבית משפט אזרחי.
"כספים בקופת גמל לא נעלמים, אבל הם בהחלט יכולים להיתקע. ברוב המקרים מה שמשחרר אותם הוא מסמך אחד נכון שהוגש בזמן, ולכן אני מקפיד לעבור על תיק העמית לעומק לפני כל פנייה."
עו״ד רועי דותן
מתי כדאי לפנות לעורך דין?
מומלץ לפנות לייעוץ משפטי כאשר:
- החברה מסרבת לשלם או מעכבת את המשיכה.
- קיים חשש להתיישנות.
- יש פער בין הצבירה הצפויה לבין הסכום שהוצע.
- קיים חוב הלוואה או קיזוז.
- יש מחלוקת בין מוטבים, יורשים או בני משפחה.
- קיימת צוואה או הוראת מוטבים שנויה במחלוקת.
- המעסיק לא העביר הפקדות או פגע בזכויות. במקרה כזה כדאי לקרוא גם על אי תשלום שכר ופיצויים.
- נדרש הליך מהיר למניעת משיכה, קיזוז או חלוקת כספים.

סיכום
עמית בקופת גמל עלול לאבד את היכולת לממש את כספי הצבירה בגלל התיישנות, אי-עמידה בתנאי משיכה, רישום שגוי, חוב מובטח, מחלוקת עם החברה המנהלת או בעיה בהוראת מוטבים. לאחר פטירה המצב מורכב אף יותר, משום שיש לבחון את מעמד המוטבים, היורשים, הצוואה, קצבת השאירים וזכויות הקופה. לכן, כשמתעורר ספק, ובמיוחד כשמדובר בסכום משמעותי, מומלץ לפעול בהקדם ולקבל ייעוץ משפטי פרטני.
הקופה מעכבת את משיכת הכספים?
סירוב, קיזוז, רישום שגוי או מחלוקת על הוראת מוטבים? עו"ד רועי דותן יבדוק את תיק העמית, את התקנון ואת לוחות הזמנים, ויגיד לכם מה אפשר לעשות.
המאמר מיועד למידע כללי בלבד ואינו מהווה ייעוץ משפטי פרטני. הזכויות תלויות בסוג הקופה, בתקנון, במועד ההצטרפות ובנסיבות המקרה.