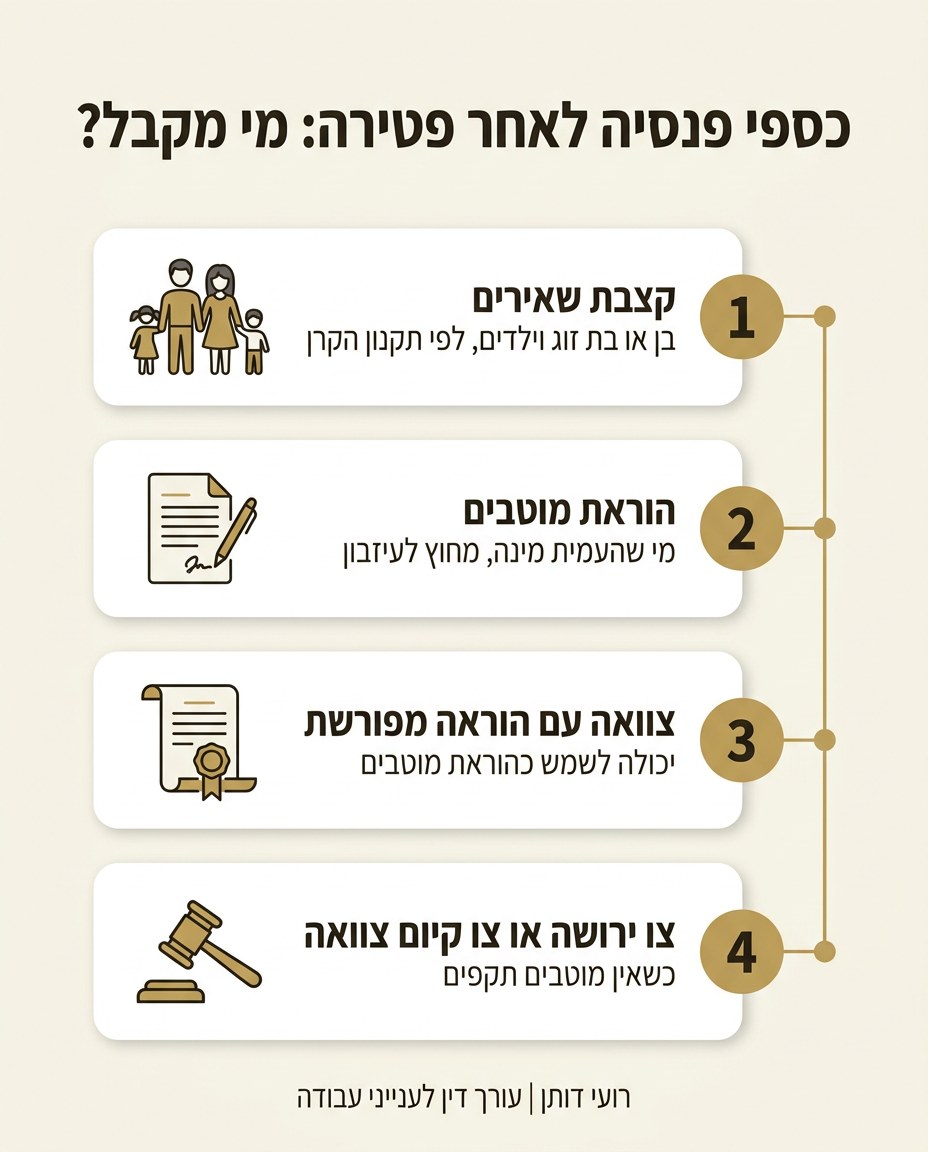
מוטבים בקרן פנסיה הם מי שהעמית מינה בהוראת מוטבים לקבל את כספי הצבירה אם ילך לעולמו. הכספים משולמים להם ישירות מהקופה, מחוץ לעיזבון, גם אם אינם היורשים על פי דין. קצבת שאירים לבן או לבת הזוג ולילדים נקבעת לפי תקנון הקרן, ורק כשאין הוראת מוטבים תקפה, הכספים משולמים לפי צו ירושה או צו קיום צוואה.
הכספים שנצברו בקרן פנסיה או בקופת גמל, לאורך כל תקופות העסקתו של עובד אצל כלל מעסיקיו, אינם רק החיסכון הפרטי של העובד. צבירה זו נוצרה אמנם במסגרת יחסי עבודה, אך הכספים מנוהלים בנאמנות על ידי חברה מנהלת. בעוד עצם הפקדת הכספים מושפעת מהפקדות המעסיק ומהניכויים משכר העובד, מרגע שהם מופקדים אצל החברות המנהלות, הם כפופים להוראות התקנון של קופת הגמל ולהוראות הדין.
החל מהרגע שבו מופקדים הכספים לקופת הגמל, נוצרת מערכת יחסים אחרת, בין העובד לבין קופת הגמל. העובד כבר אינו מוגדר כעובד, אלא כעמית. מערכת היחסים בין החברה המנהלת לעמית נמשכת, בחלק גדול מהמקרים, עד אחרון ימיו של העמית, עד שהוא מושך את כספי הצבירה ופודה אותם, או עד שהוא מנייד אותם לקופה אחרת המנוהלת אצל חברה אחרת. כאשר עמית נפטר, חייב כספים או עומד לממש את זכויותיו, מתעוררות שאלות מורכבות המשלבות כמה מערכות דינים שחל איזון רגיש ביניהן: דיני עבודה, דיני פנסיה, דיני ירושה, דיני חדלות פירעון ואף דיני הוצאה לפועל.
השאלה המרכזית היא לא רק למי שייכים הכספים, אלא גם מי רשאי לגבות אותם, מתי ניתן לעקל אותם ומה מעמדם של היורשים, המוטבים, הנושים, המעסיק ויתר הנפשות הפועלות. עו"ד רועי דותן, עורך דין לענייני עבודה המטפל גם בסכסוכי פנסיה וגמל, מסביר במאמר מי זכאי לכספים, מה ההבדל בין מוטב, יורש ונושה, ומה עושים כשהקופה מסרבת לשלם.
לפני שמגיעים לשאלה מי יקבל את הכספים, כדאי לוודא שהם בכלל נצברו כראוי. בסרטון הקצר הזה עו"ד רועי דותן מסביר איך בודקים אם הפנסיה מחושבת נכון:
כספי הפנסיה כנכס שנוצר במהלך העבודה
כספי קופת גמל, קרן פנסיה וקרן השתלמות נצברים בדרך כלל במהלך תקופת העבודה, אבל הזכות בהם אינה זהה תמיד לזכות בשכר עצמו. הם נצברים באמצעות ההפקדות של המעסיק וניכויים משכרו של העובד, ולכן כשהמעסיק לא הפקיד כנדרש, הבעיה מתחילה כבר בשלב הזה.
הכספים מנוהלים על ידי החברה המנהלת, המחויבת לפעול בהתאם לתקנון, להוראות הדין ולטובת העמיתים. העובד הוא כאמור במעמד של "עמית", ומשכך זכויותיו עשויות להיות מוגבלות בפרמטרים מסוימים כגון זמן, סוג הרכיב או תנאי המשיכה. למשל, כספי פיצויים, תגמולים וקצבה אינם בהכרח ניתנים למשיכה באותו מועד ובאותם תנאים, וגם כללי המיסוי על כל אחד מהם שונים לחלוטין.
החברה המנהלת אינה משמשת בהכרח כמעין בנק עבור העובד, אלא מנהלת עבורו נכסים שנועדו להבטיח פנסיה, פיצויים, קצבת שאירים וזכויות עתידיות נוספות. לכן, גם כאשר העובד הוא בעל הזכות העיקרית, יש לבחון את ההגבלות הקבועות בתקנון ובדין.
יכול לעניין אותך גם: אי תשלום שכר ופיצויים, מה עושים כשהמעסיק לא משלם?
מי זכאי לכספי הפנסיה לאחר פטירת העמית?
כאשר עמית נפטר, החברה המנהלת אינה מחלקת את הכספים אוטומטית לפי סדר ירושה, אלא בוחנת את סדר הזכויות:
- קצבת שאירים: בקרן הפנסיה או במוצר פנסיוני או ביטוחי אחר, עשויים בני הזוג, הילדים (הצאצאים) או שארים אחרים להיות זכאים לקצבה, בהתאם לתקנון הקופה או הקרן ולתנאי הכיסוי המוסדרים בו.
- הוראת מוטבים: במסגרת הוראת המוטבים, שניתנת על ידי העמית במועד פתיחת החשבון שלו בקופת הגמל, העמית ממנה את המוטבים לבחירתו. מוטבים אלו עשויים להיות זכאים לכספי הצבירה, גם אם אינם היורשים החוקיים על פי דיני הירושה.
- צוואה: צוואה יכולה לקבוע את אופן חלוקת כספי הקופה או הקרן, ובתנאים המתאימים היא תיחשב כהוראת מוטבים, ובלבד שניתנה על כך הוראה מפורשת בכתב.
- ירושה על פי דין או צו ירושה: כשלא מונו מוטבים ולא קיימת הוראה תקפה בצוואה, הכספים ישולמו ליורשים לפי צו הירושה או לפי צו קיום צוואה.
מוטב, יורש ונושה: מה ההבדל?
ההבחנה בין מוטב ליורש משמעותית מאוד: מוטב עשוי לקבל את הכספים במישרין מהקופה, בלי שייכללו בעיזבון ובלי שיחולקו בין יורשי העיזבון.
לא כל שכן, מקום שבו לא הותנה במפורש כי הכספים יועברו לעיזבון, ההוראה הקובעת לגביהם היא הוראת המוטבים, והיא בלבד. לעומת זאת, כאשר הכספים עוברים בירושה (הותנה במפורש כי יועברו לעיזבון), הם עשויים להיכלל בעיזבון ולהיות נתונים לתביעות נושי העיזבון. מכאן עולה בבירור שגם אם בשני המקרים כספי הצבירה יגיעו לשאריו או ליורשיו של העמית, קיים הבדל מהותי כשיש חובות: במקרה אחד זכותו של הנושה תגבר, ובמקרה האחר ידו של הנושה תהיה על התחתונה. הרחבנו על כך במאמר על הגנת כספי קופת גמל מפני עיקולים.
על כן, ההבחנה בין יורש לנושה מרכזית אף יותר במקרים אלו. בעוד יורש מקבל זכויות מכוח קשר משפחתי, צוואה או צו ירושה, נושה מחזיק בתביעה כספית נגד המנוח או נגד העיזבון.
| מוטב | יורש | נושה | |
|---|---|---|---|
| מקור הזכות | הוראת מוטבים שנתן העמית | קשר משפחתי, צוואה או צו ירושה | תביעה כספית נגד המנוח או העיזבון |
| ממי מקבל | ישירות מהקופה | מהעיזבון | מהעיזבון, לפני היורשים |
| כספי הצבירה חשופים לנושים? | ככלל לא, הם מחוץ לעיזבון | כן, כשהותנה שיועברו לעיזבון | יכול לגבות רק מכספים שבעיזבון |
מתי צוואה מחליפה הוראת מוטבים?
צוואה אינה מחליפה בהכרח את הוראת המוטבים הקיימת. הכלל הוא שהוראת מוטבים תקפה ומאוחרת עשויה לגבור על צוואה, אך צוואה הכוללת הוראה מפורשת ומאוחרת ביחס לקופה מסוימת עשויה לשמש כהוראת מוטבים.
משכך, ייבחנו:
- מועד הוראת המוטבים מול מועד עריכת הצוואה והפקדתה.
- התייחסות מפורשת לקופה או לקרן הספציפית.
- ביטול מפורש של הוראות קודמות.
- הודעה לחברה המנהלת על קבלת ההוראה ורישומה אצלה.
- סתירה אפשרית בין מסמכים או בין גרסאות.
בהיעדר הוראת מוטבים, ברירת המחדל היא שהכספים ישולמו לפי צו ירושה או צו קיום צוואה.
שינוי מסלול השקעה ונזקי תשואה
כשבקשה לשינוי מסלול, להעברת כספים או למשיכתם לא מבוצעת בזמן, נגרם לעמית לעיתים הפסד של תשואה. מנגד, החברה המנהלת עשויה לטעון כי הבקשה לא הייתה תקינה, לא אומתה כנדרש, נמסרה ללא המסמכים הנדרשים או הוגשה לאחר המועד הקובע.
במסגרת סכסוכים מסוג זה, תוצאות אפשריות הן:
- אי-ביצוע הוראה לשינוי מסלול, או ביצוע פעולה מאוחרת או שגויה.
- אי-מתן אישור על קליטת ההוראה.
- מחלוקת על יום הערך או על מועד ביצוע העסקה.
- טענה להפסד עקב מידע חסר בדוחות.
- חישוב שגוי של תשואה, יתרה או סכום ניוד.
במקרים אלה יש להבחין בין הפסד שנגרם כתוצאה מניהול השקעות לגיטימי, לבין נזק שנגרם מכשל תפעולי, הפרת חובה או אי-ביצוע הוראה תקינה. לא כל ירידה בשווי החשבון מקימה אחריות משפטית.
חוקים כגון חוק הפיקוח על שירותים פיננסיים (קופות גמל), התשס"ה-2005, ותקנות כדוגמת תקנות הפיקוח על שירותים פיננסיים (קופות גמל) (כללי השקעה החלים על גופים מוסדיים), התשע"ב-2012, מסדירים את הכללים שלפיהם רשאית החברה המנהלת לנהל את ההשקעות של הכספים המוחזקים אצלה בנאמנות. לרוב, לחברות המנהלות יש שיקול דעת רחב, ומידת ההתערבות של בית הדין לעבודה מצומצמת מאוד. ברם, עניינים שאינם נוגעים לשיקול דעתה של החברה המנהלת, כגון אי-ביצוע הפקדה, העברה או ניוד של כספים כמבוקש, יכולים דווקא לעורר מחלוקת שתצדיק התערבות. ככל שחברה מנהלת חרגה מהוראות התקנון שלה, דרישותיה ותנאיה לביצוע הפעולה היו בלתי סבירים ולא הייתה הצדקה שלא לפעול לפי הוראות העמית, יכולה לקום עילה לתביעה נגדה. על סכסוכים מול קופות גמל וחברות מנהלות הרחבנו במאמר נפרד.
הלוואות לעמיתים וגביית ההחזרים
קופות גמל וקרנות מסוימות מאפשרות לעמיתים לקבל הלוואה כנגד הצבירה, וההלוואה יוצרת מערכת יחסים חוזית נפרדת לצד זכויות העמית בקופה. המחלוקות שמתעוררות עקב כך הן לרוב במישור החוזי, למשל:
- תנאי אישור ההלוואה וגובהה.
- שיעור הריבית והצמדתה, ואופן חישוב יתרת החוב.
- קיזוז כספים מהצבירה.
- פירעון מואץ בעקבות סיום עבודה או ירידה בהפקדות.
- גביית החזר באמצעות המעסיק או חשבון העמית.
- מימוש הכספים במקרים של חדלות פירעון או פטירה.
- כפל גבייה או גבייה ביתר.
בדיקה משפטית צריכה לכלול את הסכם ההלוואה, התקנון, לוח הסילוקין, הוראות הקיזוז וההתכתבויות עם הקופה. לרוב תיקים מסוג זה פשוטים יחסית, אך גם בהם עשויות להתעורר מחלוקות וסוגיות משפטיות שדורשות טיפול משפטי והתדיינות בפני ערכאות שיפוטיות.
מחלוקות על הוראת מוטבים לאחר פטירה
"הוראת מוטבים אינה עניין טכני בלבד. היא עשויה להשפיע על חלוקת כספים משמעותיים, במיוחד כאשר קיימת סתירה בין הוראת מוטבים, צוואה, תקנון הקופה והוראות הדין."
עו״ד רועי דותן
כאשר הוראת מוטבים כבר אינה בתוקף, הקופה עשויה לסרב לפעול על פיה, וסירוב כזה עלול להגיע לכדי התדיינות משפטית. גם הוראות טכניות, כמו אי-קליטה של העמית או של הוראת המוטבים במערכת, או סתירה בין הוראה דיגיטלית למסמך החתום, עשויות להוות טעם לסירוב מצד החברה המנהלת. לצד שיקולים טכניים, ישנם גם שיקולים מהותיים יותר, כדוגמת אי-כשירות העמית בעת החתימה, מחלוקת בין בני זוג, יורשים ומוטבים, או אף שאלת עצם זכויותיו של המוטב כאשר הוא נפטר לפני העמית. הטענות המהותיות עשויות להיות דומות לאלו שקיימות בדיני הירושה ובעיקר בדיני הצוואה, כדוגמת טענה להשפעה בלתי הוגנת או זיוף.
מחלוקות כאלו, עיכוב בתשלום הכספים גם לאחר המצאת מסמכים, או סירובים מנימוקים שונים לשחרור כספים (כגון תשלום קצבאות לעמית חלף שחרור כספי צבירה בדרך אחרת), מוצאים ביטוי בהתדיינויות רבות בבתי הדין לעבודה, ולעיתים גם בבתי המשפט לענייני משפחה.
לכן, טרם היגררות להתדיינות בפני הערכאות, מומלץ לפנות לחברה המנהלת במהירות, לדרוש את מלוא התיעוד ולבדוק אם קיימת הצדקה לסעד זמני שימנע חלוקת כספים עד להכרעה, או למתן צו או החלטה שיפוטית אחרת שמורה על שחרור כספי צבירה, העברת כספים וכדומה.
פגיעה בזכויות ביטוחיות: נכות וקצבת שאירים
קרן פנסיה או קופת גמל אחרת כוללת לרוב כיסוי לנכות ולשאירים, ומחלוקת מתעוררת כשהקופה מסרבת לשלם, טוענת שהכיסוי כבר לא היה בתוקף או שהאירוע קרה במועד אחר. במקרים כאלו נבחנים, בין היתר:
- הרצף הביטוחי וההפקדות בתקופת המעבר בין מעסיקים.
- תקופת אכשרה והחרגות רפואיות.
- מועד תחילת אי-הכושר והגדרת נכות בתקנון.
- זכאות בן או בת זוג וילדים לקצבת שאירים.
- חובת העמית למסור מידע רפואי והאם פעל לפיה.
- תוקף הכיסוי הביטוחי או הפנסיוני לאחר הפסקת עבודה.
בתביעה לקצבת שאירים, מה שמכריע הוא בדרך כלל לשון התקנון, המסמכים הרפואיים, והתאריכים המדויקים של ההפקדות ושל הפטירה.
פגיעה בזכויות אלו מוסדרת הן בהוראות הדין והן בהוראות התקנון. עצם המחלוקת על פרשנות התקנון עשויה לעורר מחלוקות. לעומת זאת, כאשר התקנון ברור באשר להכרעה בסוגיה שהתעוררה, ומדובר בתקנון שאושר על ידי הגורמים הרגולטוריים המוסמכים, אין עליו עוררין. ואולם כאשר ההתייחסות לעמיתים נעשית בחוסר שוויון, ומקרים בעלי מאפיינים דומים מקבלים תוצאה שונה, עצם האפליה עשויה להביא את הצדדים לכדי סכסוך משפטי.
מי מוסמך לדון בתביעה?
הסמכות תלויה במהות הסכסוך ובזהות הצדדים. תביעה של עמית נגד חברה מנהלת, הנוגעת לזכויותיו כעמית או ליחסי העבודה ולחיסכון הפנסיוני, עשויה להתברר בבית הדין לעבודה. עם זאת, לא כל מחלוקת מול גוף פיננסי מצויה בהכרח בסמכותו.
לפני הגשת תביעה יש לבחון היטב את עילת התביעה, את זהות הנתבעים, את הסעד המבוקש, וכמובן את הוראות הדין העדכניות. הוראות הדין, לרבות הפסיקה, משתנות ממקרה למקרה, ותביעה שמוגשת לערכאה הלא נכונה עלולה להתעכב חודשים ולחייב הוצאות ותיקונים. כך גם בסכסוכי עבודה מורכבים אחרים, שבהם בחירת המסלול הנכון כבר בתחילת הדרך חוסכת זמן וכסף.
למה חשוב לפנות לעורך דין בסכסוך פנסיוני?
"במחלוקת על כספים של מי שהלך לעולמו, התשובה נמצאת בדרך כלל במסמכים: בהוראת המוטבים, בתקנון שחל באותו מועד ובציר הזמן. לכן אני מקפיד לעבור על החומר לעומק לפני כל צעד."
עו״ד רועי דותן
כשמדובר במוטבים, ביורשים או בקצבת שאירים, הזמן פועל נגדכם: כספים שכבר שולמו לאדם אחר קשה מאוד להשיב. עורך דין יאתר את הוראת המוטבים ואת גרסאותיה הקודמות, יבדוק אם היא גוברת על הצוואה, ידרוש מהקופה את מלוא התיעוד, ובמידת הצורך יבקש סעד זמני שיעצור את החלוקה עד להכרעה. משרד עו"ד רועי דותן מלווה עמיתים, מוטבים ובני משפחה במחלוקות מול קופות גמל וקרנות פנסיה.
מחלוקת על מוטבים בקרן פנסיה?
הקופה מסרבת לשחרר כספים, יש סתירה בין הוראת מוטבים לצוואה, או שקצבת השאירים נדחתה? עו"ד רועי דותן יבדוק את התקנון, את המסמכים ואת ציר הזמן, ויגיד לכם מה האפשרויות.
המידע במאמר כללי ואינו תחליף לייעוץ משפטי פרטני. הזכאות לכספי פנסיה לאחר פטירה תלויה בתקנון הקופה, בהוראת המוטבים שנקלטה בפועל ובנסיבות של כל משפחה.